开云体育 2025年6月底以来,围绕光伏行业“反内卷”顶层信号密集开释,港A股光伏板块也启动了捏续性的反弹,而近期有媒体称国度关系部门行将发布“对于加强光伏产能调控的见告”,再度焚烧板块投资热心。 了解到,10月14日,关系阁下部门或将发布一份加强光伏产能调控的见告文献不胫而走,推动光伏产业从“是非助长”迈向“高质地解围”。受此影响A股光伏产业链掀翻放量涨停潮,不外以新特动力(01799)为代表的港股地方阐发则相对世俗,之后几个交昔日板块盘整消化信息。 施行上,光伏板块经由了衔接四年的大幅回调
开云体育
2025年6月底以来,围绕光伏行业“反内卷”顶层信号密集开释,港A股光伏板块也启动了捏续性的反弹,而近期有媒体称国度关系部门行将发布“对于加强光伏产能调控的见告”,再度焚烧板块投资热心。
了解到,10月14日,关系阁下部门或将发布一份加强光伏产能调控的见告文献不胫而走,推动光伏产业从“是非助长”迈向“高质地解围”。受此影响A股光伏产业链掀翻放量涨停潮,不外以新特动力(01799)为代表的港股地方阐发则相对世俗,之后几个交昔日板块盘整消化信息。
施行上,光伏板块经由了衔接四年的大幅回调,不管是A股、港股还是好意思股,投资地方估值缩水基本跳跃70%。2025年捏续探底,但在6月份启动出现策略拐点,反内卷策略密集出台,为产业链价钱带来撑捏,在功绩回转预期下,三大阛阓的光伏地方大宗出现了衔接6个月的反弹。
2025 年的“反内卷”与 2024 年比较规格权贵升迁,且在存量多余产能退出以及幸免廉价竞争等方面具有彰着鼓吹,这为光伏板块带来彰着的估值撑捏,而这次产能调控的策略预期较为猛烈,周期性的投资契机逐步解析。
产业链价钱止跌回升,“反内卷”有所生效
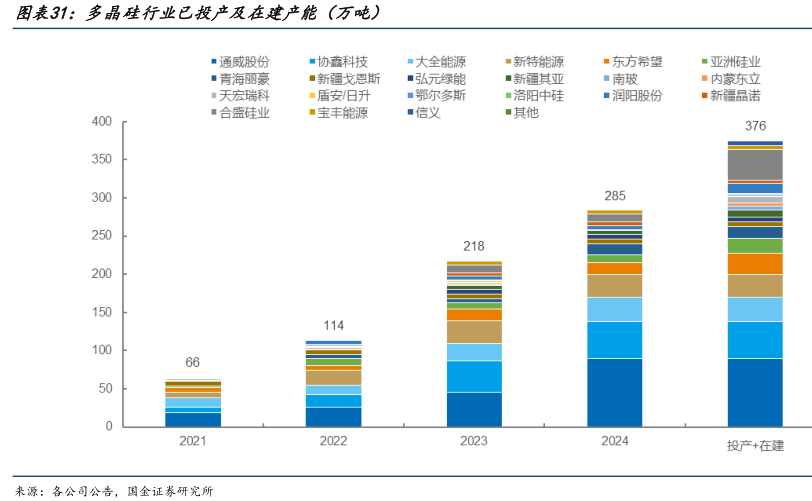
从行业趋势看,2020年双碳策略推出后,一系列支捏补贴策略密集发布,光伏行业进入了是非式成长阶段,产业链价钱也水长船高。可是产能膨胀速率远跳跃下流装机速率,导致产能严重多余。以多晶硅为例,凭据国金证券的研报,行业在投产+在建整个产能高达376万吨。在价钱端,多晶硅价钱于2022年最高跳跃30万元/吨,2024年价钱跌破本钱线,最低跌至3万元/每吨。
其实2024年我国顶层策略制定机构已屡次传递出处罚以光伏为代表的重心行业结构性矛盾,下半年中共中央政事局会议初度建议防患“内卷式”恶性竞争;2025年“反内卷”策略信号密集开释,工信部等六部委明确建议要打击低于本钱价销售的步履,并以阛阓化法治化的样式推动落伍产能有序退出。
从近期策略看,比如9月份,工信部、阛阓监管总局印发《电子信息制造业2025-2026年稳增长手脚决策》,指出在取销“内卷式”竞争中竣事光伏等限制高质地发展;国度治安《硅多晶和锗单元产物动力破钞名额》(征求见地稿)发布,不安妥3级治安的企业将被限期整改,逾期未改或整改后未安妥2级治安的企业将被关停。
在策略打扰下,“反内卷”生效权贵,行业供需关系捏续改善,光伏产业链价钱有所走高,9月多晶硅料、硅片、电板和光伏组件价钱均出现上升,其中多晶硅于本年6月于今主连期货价钱涨超50%。不外多晶硅去产能任务依旧防碍,截止9月底,国内在产多晶硅企业数目看护在10家,举座开工率保捏相对低位。
从下流需求端看,光伏装机量仍保捏高增长的态势,2024年中国光伏发电装机容量886.6GW,近五年复合增速为36.82%。双碳策略指点仍旧是光伏下流膨胀的主要逻辑,预测畴昔仍保捏中高双位数的增速,此外,储能系统无意处罚可再机动力并网波动性与消纳问题,这也将推动光伏装机量需求的捏续开释。
估值触底反弹,关注细分龙头机遇
供给侧严控产能,需求侧加大支捏力度,驱动行业保捏高增趋势,产业链价钱止跌回升,这将为光伏板块带来全新的投资机遇。
光伏产业链包括硅料(通威股份(600438)、大全动力、以及新特动力)、硅片(TCL中环(002129)以及双良节能(600481))、电板片(爱旭股份)以及一体化组件(隆基绿能(601012)以及晶澳科技(002459)),其中最中枢的是光伏电板本领。头部电板厂商有望凭借TOPCon产能升级禁锢行业永恒同质化竞争带来的盈利困局、当先走出周期底部。
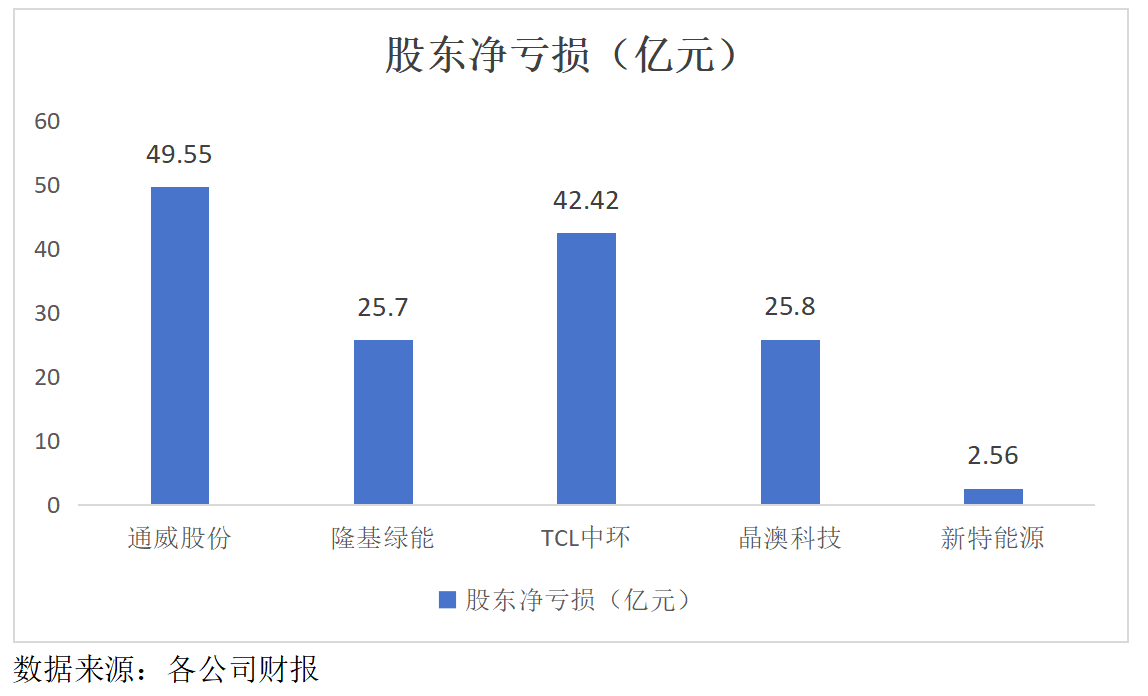
不外受价钱下落以及行业内卷影响,光伏产业链大部分要领已吃亏一年以上,2025年遍及巨亏。以上半年来说,细分板块龙头,包括通威股份、晶澳科技以及隆基绿能股东净吃亏分离为49.55亿元、25.8亿元以及25.7亿元。比较而言,港股新特动力时辰仅净吃亏不到3亿元。
新特动力吃亏率较低,主要为该公司将业务触角延长至下流需求端,光伏电站的配置及运营,带来一定的盈利孝顺,对消了多晶硅业务的吃亏。2025年上半年,该公司多晶硅业务、风能光伏电站配置以及运营收入孝顺分离为13.68%、67.62%及18.9%,时辰多晶硅毛吃亏10.33亿元,而电站的配置及运营毛盈利整个14.23亿元。此外,该公司还有逆变器等电气迷惑业务,占比收入22.5%,毛盈利2.36亿元。
该公司紧跟策略趋势,在光伏产业链诊疗周期,近几年一直加大光伏电站的插足,坚捏集聚式、分散式与分散式电站开发模式多轨并行模式。本年加速推动准东3GW新动力步地配置,通过私用+外拓的体式捏续带来功绩孝顺。截止2025年上半年,该公司完成并阐述收入的光伏及风电配置步地装机约1.35GW。
由于多晶硅业务占比较低,新特动力受产业链价钱影响很小,反不雅同业却不同。比如以隆基绿能来说,相通有布局电站业务,但占比相配低,2025年上半年电站业务收入占比仅为3.54%,而光伏产物占比高达93.5%;又如TCL中环,光伏电站占比仅为0.76%,光伏硅片、组件以偏激他硅材料占比跳跃92%。
总的来说,光伏产业链产能历经3年的多余周期,但部分厂商仍坚捏产能膨胀,导致周期内产能消化并不胜仗,而产业链价钱也捏续探底,产业链地方吃亏严重。在行业的命令下,这次产能调控有望加速出台,将在供给侧对产能供给进行严控,荧惑本领攻坚推出更具后果的光伏电板,推动行业高质地发展,从而推动板块捏续反弹。
从投资地方来说,隆基绿能及TCL中环等细分龙头由于业务孝顺集聚,对产业链价钱明锐性高,估值弹性大,或在这波板块迷惑中获取更高的估值溢价开云体育,而以新特动力为代表的具备多元业务驱动功绩韧性,价钱明锐性低,另外公司盈利技艺强盛,利润率远高于行业水平,或为持重投资者的首选。